Ok

En poursuivant votre navigation sur ce site, vous acceptez l'utilisation de cookies. Ces derniers assurent le bon fonctionnement de nos services. En savoir plus.

Crise et Mutation

  • Les dettes ne meurent jamais

    ipeg.jpgLa dette n’a pas de point de rupture

    On imagine toujours la dette comme une corde.

    Elle se tend.

    Elle se tend encore.

    Et puis, à un moment donné, elle casse.

    C’est rassurant.

    Une mécanique simple.
    Une dette trop élevée.
    Des investisseurs qui commencent à demander des taux trop élevés.
    L’État qui ne peut plus payer.
    Défaut.

    Fin du film.

    Mais la finance moderne ne fonctionne plus comme ça.

    Il n’y a pas nécessairement de mur.

    Il y a des portes.

    Et derrière chaque porte, une autre façon de faire payer quelqu’un.

    Le gouvernement peut refinancer.

    Il peut emprunter pour rembourser ce qu’il devait déjà.

    La dette devient une dette nouvelle.

    Le problème est repoussé dans le temps, transformé en calendrier.

    L’inflation peut ensuite faire le travail.

    Elle ne détruit pas la dette.

    Elle détruit une partie de sa valeur réelle.

    Le créancier reçoit son argent.

    Simplement, l’argent reçu n’achète plus la même quantité de réalité.

    On appelle cela inflation.

    C’est plus élégant que confiscation.

    Il reste les impôts.

    Puis les dépenses.

    Puis les services publics.

    Puis les retraites.

    Puis tout ce qui peut encore être présenté comme une dépense « responsable ».

    Le vocabulaire change.

    La mécanique, non.

    On peut également réglementer.

    Obliger certaines institutions à détenir des obligations d’État.

    Créer une demande administrative pour une dette qui ne trouverait peut-être plus spontanément suffisamment d’acheteurs.

    La banque centrale peut intervenir lorsque le marché commence à se figer.

    Elle fournit de la liquidité.

    Elle achète.

    Elle rassure.

    Elle stabilise.

    Elle gagne du temps.

    Toujours du temps.

    C’est probablement la ressource la plus importante du système financier.

    Pas l’argent.

    Le temps.

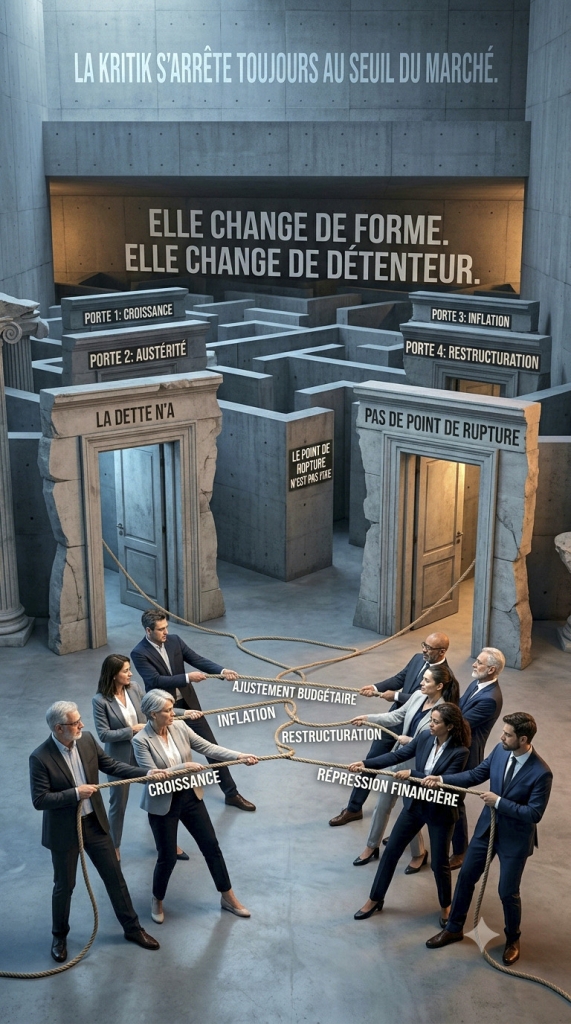
    Le FMI a identifié plusieurs mécanismes historiquement utilisés pour réduire ou absorber les lourds fardeaux de dette :

    la croissance économique,
    l’ajustement budgétaire,
    l’inflation,
    la restructuration,
    la répression financière.

    Cinq portes.

    Aucune ne conduit véritablement à l’effacement du problème.

    Elles conduisent ailleurs.

    La croissance permet de rendre la dette supportable.

    L’austérité réduit ce qui peut être dépensé.

    L’inflation réduit ce qui peut être remboursé en termes réels.

    La restructuration modifie les conditions du contrat.

    La répression financière contraint le système à continuer de financer l’État.

    La dette ne disparaît donc pas nécessairement.

    Elle change de forme.

    Elle change de détenteur.

    Elle change de durée.

    Elle change de victime.

    C’est là que se trouve le véritable mécanisme.

    Le point de rupture n’est pas fixe.

    Parce que le système peut déplacer la contrainte.

    Lorsque les marchés deviennent trop exigeants, la politique intervient.

    Lorsque la politique devient trop coûteuse, l’inflation intervient.

    Lorsque l’inflation devient politiquement insupportable, la réglementation intervient.

    Lorsque la réglementation ne suffit plus, la banque centrale intervient.

    Et lorsque tout cela devient visible, on invente un nouveau mot.

    Stabilité.

    Le système financier moderne n’est donc pas construit pour éviter la crise.

    Il est construit pour la prolonger.

    Pour transformer une rupture en transition.

    Un défaut en restructuration.

    Une confiscation en inflation.

    Une contrainte en réglementation.

    Une faillite en liquidité.

    La contrainte existe toujours.

    Mais elle peut être déplacée.

    C’est toute la différence entre mourir et être maintenu en vie.

    Le système ne guérit pas.

    Il refinance ses symptômes.

    Et tant que quelqu’un accepte encore de porter la dette, la machine peut continuer.

    Pas éternellement.

    Mais suffisamment longtemps pour que plusieurs générations puissent croire qu’il existe encore une solution.

    La Kritik s’arrête toujours au seuil du Marché.
     

    •  
  • Saigneur météo- l''hiver de force

    ggaz.jpgSelon les caprices du ciel, Morgan Stanley entrevoit déjà la possibilité d’un prix qui pourrait s’élever jusqu’à 100 euros le mégawattheure.

    Cent euros.

    Un chiffre qui, dans les salles où l’on scrute les courbes et les marchés, n’est encore qu’une projection. Mais dans le monde réel, il pourrait devenir le prix d’un hiver où chaque degré perdu ferait remonter à la surface les vieux fantômes de la pénurie.

    Car compter sur la clémence du ciel pour garantir la sécurité énergétique n’est rien d’autre qu’un pari jeté aux puissances invisibles de l’hiver.

    Les analystes ont prévenu : le véritable danger pourrait naître de l’épuisement des réserves, tandis que les prix demeureraient suspendus à des hauteurs auxquelles l’économie européenne ne peut s’habituer sans en payer le tribut.

    Jack Sharples, de l’Oxford Institute of Energy Studies, imagine déjà le scénario.

    Même un hiver froid mais ordinaire — un hiver sans tempête exceptionnelle, sans déchaînement du climat — pourrait suffire à vider profondément les entrailles des stocks.

    Et lorsque les cavernes du gaz auront livré leur dernière réserve, il faudra les remplir de nouveau.

    Alors commencera une autre quête.

    En 2027, l’Europe pourrait devoir se tourner vers les importations pour reconstituer ses réserves. Mais cette reconstruction ne serait pas sans conséquence : elle pourrait resserrer pendant plusieurs mois encore les marchés mondiaux du gaz naturel liquéfié.

    Le froid ne disparaîtrait donc pas avec le printemps.

    Il changerait simplement de visage.

    LES CHOCS DU GAZ NE MEURENT PAS FACILEMENT

    Il existe des crises qui passent comme des tempêtes.

    Et il en existe d’autres qui s’installent.

    Une étude publiée en juin par la Banque d’Italie rappelle cette différence essentielle : les chocs pétroliers provoquent généralement une poussée d’inflation relativement brève. Les chocs gaziers, eux, semblent porter en eux une mémoire plus longue.

    Ils frappent.

    Puis ils se transmettent.

    Puis ils demeurent.

    Leur empreinte atteint l’inflation sous-jacente — celle que la Banque centrale européenne observe avec une attention particulière — comme une maladie lente qui aurait trouvé plusieurs chemins pour se propager.

    Et lorsque l’énergie renchérit, ce ne sont pas seulement les factures qui changent.

    C’est toute l’architecture du crédit, de l’investissement et de la consommation qui commence à trembler.

    Les marchés financiers envisagent ainsi plusieurs nouvelles hausses des taux de la BCE — trois, peut-être quatre — jusqu’à atteindre un niveau susceptible de peser lourdement sur la croissance.

    L’argent deviendrait alors plus difficile à obtenir.

    Les ménages réduiraient leurs dépenses.

    Les entreprises différeraient leurs investissements.

    Et sous la surface brillante des statistiques, l’économie commencerait lentement à perdre de sa chaleur.

    Peter Kazimir, membre du comité de politique monétaire de la BCE, résume ce déplacement du regard avec une phrase qui sonne presque comme un avertissement :

    « Mon attention se porte désormais moins sur les prix du pétrole et des carburants, mais de plus en plus sur ceux du gaz et de l’électricité. »

    Le pétrole n’est plus le seul spectre.

    Un autre s’avance.

    Celui du gaz.

  • Big short sur la France- j'ai parié contre l'Etat

    " La croissance s’essouffle en France, la politique budgétaire reste sur une trajectoire insoutenable, la dynamique des réformes est au point mort et les perspectives politiques semblent tout simplement effrayantes",

    Analyse de la Money Power


    Goldman Sachs et Deutsche Bank ont ainsi constitué des "paniers" réunissant plusieurs obligations françaises,

    money.jpg

    Les oracles modernes, tissent leurs paniers maudits, assemblages d’obligations françaises, artefacts instables, reliques d’un futur incertain. L’apparition de ces produits, dédiés à la peur, à ce risque politique insidieux, est un signe — un présage gravé dans la chambre noire des marchés.

    Avant même le rite inaugural de la campagne, les marchés cessent de prier pour un vainqueur. Ils calculent, froids, implacables, les gains et les pertes, mesures d’un destin fracturé. Qui gagnera ? Qui perdra ? La question n’est plus à l’honneur, mais aux chiffres, aux ombres des scénarios possibles.

    Concrètement, voilà la conjuration : paniers d’obligations, instruments d’une divination mercantile. L’investisseur croyant en la paix des marchés mise sur la montée, récoltant l’or dans la montée des valeurs. L’autre, prophète de l’effondrement, parie sur la déchéance, s’enrichissant dans la chute des titres. Paris effrayés, destins liés, mais sans que jamais les obligations ne soient véritablement touchées, fantômes que l’on manipule, jeux d’ombres sur le fil tranchant de la crise.