Ok

En poursuivant votre navigation sur ce site, vous acceptez l'utilisation de cookies. Ces derniers assurent le bon fonctionnement de nos services. En savoir plus.

Crise et Mutation

  • ZOMBIES. récap nécro pour les novo

    necro.jpgLa nécronomie : l'économie après l'économie

    La nécronomie commence lorsque le capitalisme cesse de pouvoir tenir sa promesse historique : toujours plus de croissance, toujours plus de consommation, toujours plus de richesse matérielle.

    Il ne disparaît pas.

    Il change de fonction.

    Le système apprend à fonctionner avec moins de ressources, davantage de dettes et davantage de contraintes.

    La croissance devient secondaire.
    La solvabilité devient centrale.

    L'avenir n'est plus un horizon d'abondance.
    Il devient une créance.

    1. L'État zombie

    L'État zombie est un État qui continue à fonctionner alors que les conditions économiques qui permettaient son fonctionnement se dégradent.

    Il emprunte pour rembourser.

    Il taxe pour financer ses déficits.

    Il s'endette pour éviter la récession.

    Il soutient les entreprises pour éviter les faillites.

    Il soutient les banques pour éviter l'effondrement du crédit.

    Et il finit par appeler stabilité le simple fait que l'effondrement n'ait pas encore eu lieu.

    Le zombie n'est donc pas nécessairement mort.

    Il est vivant parce que la dette lui interdit de mourir.

    2. La pénurie organisée

    Dans l'économie classique, la pénurie est un problème à résoudre.

    Dans la nécronomie, elle peut devenir une ressource économique.

    Énergie chère.
    Logement rare.
    Crédit coûteux.
    Matières premières stratégiques.
    Accès différencié aux soins, aux transports, à l'éducation ou à la technologie.

    La rareté permet de fixer des prix, de distribuer des droits d'accès et de hiérarchiser les populations.

    La question n'est donc plus :

    Comment produire suffisamment pour tout le monde ?

    Mais :

    Qui aura accès à quoi lorsque tout ne sera plus disponible pour tous ?

    C'est le passage de l'économie de l'abondance à l'économie de l'allocation.

    3. Le pouvoir créancier

    Dans une économie fondée sur la dette, celui qui possède la créance possède une partie du futur.

    La dette transforme le temps en instrument de pouvoir.

    Le débiteur doit travailler demain pour honorer ce qu'il doit aujourd'hui.

    L'État doit maintenir sa capacité d'emprunt.

    L'entreprise doit produire suffisamment de cash-flow.

    Le ménage doit conserver son emploi.

    Tout le monde est ramené vers la même injonction :

    ne pas interrompre les flux.

    C'est ici que la finance devient plus qu'un secteur de l'économie.

    Elle devient une infrastructure de commandement.

    4. La fin de la souveraineté

    La souveraineté classique disait :

    Un peuple décide de son avenir.

    La nécronomie répond :

    Votre avenir est déjà engagé.

    Dette publique.
    Dette privée.
    Dépendance énergétique.
    Dépendance technologique.
    Dépendance monétaire.
    Chaînes d'approvisionnement.
    Marchés financiers.

    La décision politique demeure juridiquement possible, mais son espace économique se rétrécit.

    On peut encore décider. Mais il faut d'abord vérifier auprès du créancier si la décision est finançable.

    C'est une transformation fondamentale du pouvoir.

    5. La crise comme mode de gouvernement

    Dans ce système, la crise n'est plus nécessairement une anomalie.

    Elle devient un régime permanent.

    Crise financière → intervention.

    Crise énergétique → subvention.

    Crise climatique → investissement.

    Crise géopolitique → réarmement.

    Crise démographique → automatisation.

    Crise du travail → intelligence artificielle.

    Chaque crise produit ainsi son propre programme d'investissement.

    Le système ne résout jamais complètement la crise précédente.

    Il convertit la crise en nouvelle dette, puis la dette en nouvelle contrainte.

    6. Et finalement : la nécrotechnologie

    C'est ici que la nécronomie rejoint l'IA, la robotique, le transhumanisme et la Singularité.

    Lorsque la croissance de la population ralentit, que la main-d'œuvre diminue et que les ressources deviennent plus coûteuses, le capital cherche une solution :

    remplacer l'homme coûteux par la machine reproductible.

    L'humain devient progressivement une variable économique parmi d'autres.

    Travailleur → consommateur → donnée → risque → coût → population à administrer.

    La promesse technologique devient alors étrange.

    On nous promet des machines capables de produire davantage avec moins d'humains.

    Mais la question interdite devient :

    que devient une économie lorsque sa technologie permet de produire sans avoir besoin de la majorité de ceux qui doivent acheter ce qu'elle produit ?

    C'est peut-être là que se trouve le véritable problème de la Singularité.

    Pas la machine qui devient intelligente.

    La machine qui devient économiquement nécessaire parce que l'homme est devenu économiquement superflu.

    La formule nécronomique

    On pourrait donc condenser tout cela ainsi :

    La nécronomie est le système économique qui transforme l'épuisement en valeur, la dette en pouvoir, la pénurie en marché, la crise en gouvernement et la technologie en mécanisme de remplacement.

    Et son paradoxe final est peut-être celui-ci :

    Plus le système devient riche en technologies, plus il devient pauvre en possibilités politiques.

    Parce que l'abondance technique ne signifie pas nécessairement l'abondance sociale.

    On peut avoir des intelligences artificielles, des robots, des centrales nucléaires, des milliards de données et des machines capables de produire presque tout...

    et manquer simultanément d'argent, de logements, d'énergie accessible, de temps et de souveraineté.

    C'est cela, au fond, la nécronomie :

    une économie qui ne meurt jamais parce qu'elle a appris à faire de sa propre mort un modèle économique.


  • Les dettes ne meurent jamais

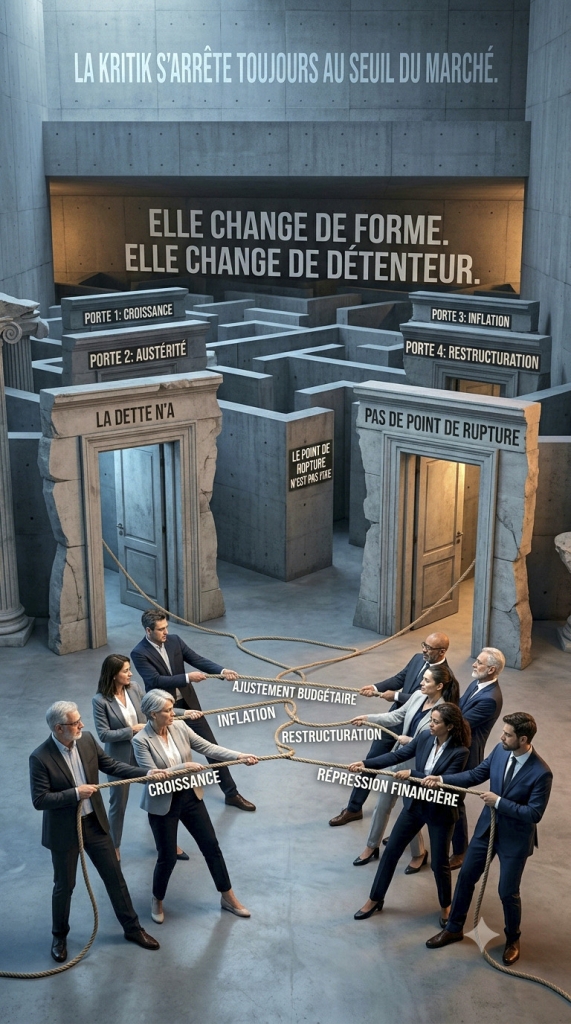
    ipeg.jpgLa dette n’a pas de point de rupture

    On imagine toujours la dette comme une corde.

    Elle se tend.

    Elle se tend encore.

    Et puis, à un moment donné, elle casse.

    C’est rassurant.

    Une mécanique simple.
    Une dette trop élevée.
    Des investisseurs qui commencent à demander des taux trop élevés.
    L’État qui ne peut plus payer.
    Défaut.

    Fin du film.

    Mais la finance moderne ne fonctionne plus comme ça.

    Il n’y a pas nécessairement de mur.

    Il y a des portes.

    Et derrière chaque porte, une autre façon de faire payer quelqu’un.

    Le gouvernement peut refinancer.

    Il peut emprunter pour rembourser ce qu’il devait déjà.

    La dette devient une dette nouvelle.

    Le problème est repoussé dans le temps, transformé en calendrier.

    L’inflation peut ensuite faire le travail.

    Elle ne détruit pas la dette.

    Elle détruit une partie de sa valeur réelle.

    Le créancier reçoit son argent.

    Simplement, l’argent reçu n’achète plus la même quantité de réalité.

    On appelle cela inflation.

    C’est plus élégant que confiscation.

    Il reste les impôts.

    Puis les dépenses.

    Puis les services publics.

    Puis les retraites.

    Puis tout ce qui peut encore être présenté comme une dépense « responsable ».

    Le vocabulaire change.

    La mécanique, non.

    On peut également réglementer.

    Obliger certaines institutions à détenir des obligations d’État.

    Créer une demande administrative pour une dette qui ne trouverait peut-être plus spontanément suffisamment d’acheteurs.

    La banque centrale peut intervenir lorsque le marché commence à se figer.

    Elle fournit de la liquidité.

    Elle achète.

    Elle rassure.

    Elle stabilise.

    Elle gagne du temps.

    Toujours du temps.

    C’est probablement la ressource la plus importante du système financier.

    Pas l’argent.

    Le temps.

    Le FMI a identifié plusieurs mécanismes historiquement utilisés pour réduire ou absorber les lourds fardeaux de dette :

    la croissance économique,
    l’ajustement budgétaire,
    l’inflation,
    la restructuration,
    la répression financière.

    Cinq portes.

    Aucune ne conduit véritablement à l’effacement du problème.

    Elles conduisent ailleurs.

    La croissance permet de rendre la dette supportable.

    L’austérité réduit ce qui peut être dépensé.

    L’inflation réduit ce qui peut être remboursé en termes réels.

    La restructuration modifie les conditions du contrat.

    La répression financière contraint le système à continuer de financer l’État.

    La dette ne disparaît donc pas nécessairement.

    Elle change de forme.

    Elle change de détenteur.

    Elle change de durée.

    Elle change de victime.

    C’est là que se trouve le véritable mécanisme.

    Le point de rupture n’est pas fixe.

    Parce que le système peut déplacer la contrainte.

    Lorsque les marchés deviennent trop exigeants, la politique intervient.

    Lorsque la politique devient trop coûteuse, l’inflation intervient.

    Lorsque l’inflation devient politiquement insupportable, la réglementation intervient.

    Lorsque la réglementation ne suffit plus, la banque centrale intervient.

    Et lorsque tout cela devient visible, on invente un nouveau mot.

    Stabilité.

    Le système financier moderne n’est donc pas construit pour éviter la crise.

    Il est construit pour la prolonger.

    Pour transformer une rupture en transition.

    Un défaut en restructuration.

    Une confiscation en inflation.

    Une contrainte en réglementation.

    Une faillite en liquidité.

    La contrainte existe toujours.

    Mais elle peut être déplacée.

    C’est toute la différence entre mourir et être maintenu en vie.

    Le système ne guérit pas.

    Il refinance ses symptômes.

    Et tant que quelqu’un accepte encore de porter la dette, la machine peut continuer.

    Pas éternellement.

    Mais suffisamment longtemps pour que plusieurs générations puissent croire qu’il existe encore une solution.

    La Kritik s’arrête toujours au seuil du Marché.


    •  
  • Saigneur météo- l''hiver de force

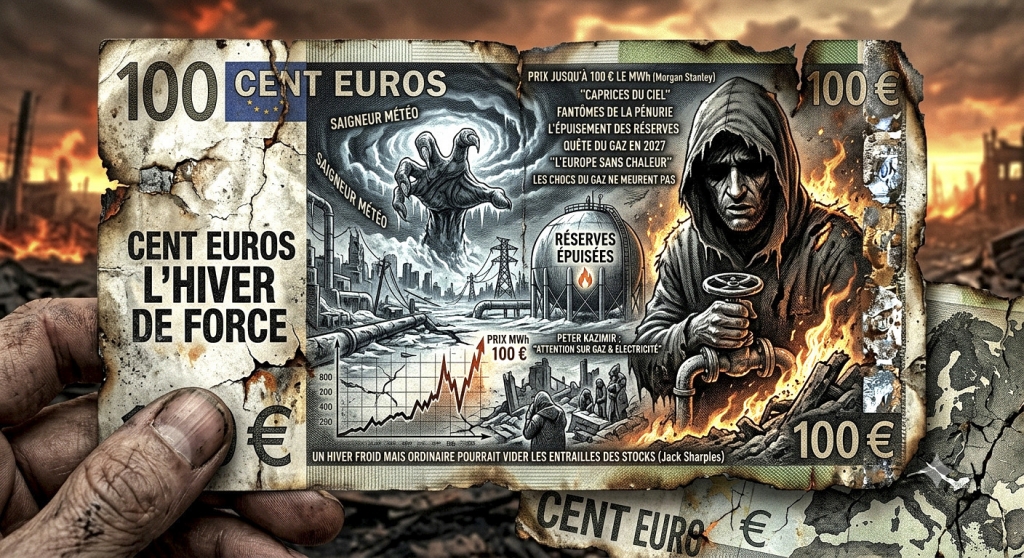
    ggaz.jpgSelon les caprices du ciel, Morgan Stanley entrevoit déjà la possibilité d’un prix qui pourrait s’élever jusqu’à 100 euros le mégawattheure.

    Cent euros.

    Un chiffre qui, dans les salles où l’on scrute les courbes et les marchés, n’est encore qu’une projection. Mais dans le monde réel, il pourrait devenir le prix d’un hiver où chaque degré perdu ferait remonter à la surface les vieux fantômes de la pénurie.

    Car compter sur la clémence du ciel pour garantir la sécurité énergétique n’est rien d’autre qu’un pari jeté aux puissances invisibles de l’hiver.

    Les analystes ont prévenu : le véritable danger pourrait naître de l’épuisement des réserves, tandis que les prix demeureraient suspendus à des hauteurs auxquelles l’économie européenne ne peut s’habituer sans en payer le tribut.

    Jack Sharples, de l’Oxford Institute of Energy Studies, imagine déjà le scénario.

    Même un hiver froid mais ordinaire — un hiver sans tempête exceptionnelle, sans déchaînement du climat — pourrait suffire à vider profondément les entrailles des stocks.

    Et lorsque les cavernes du gaz auront livré leur dernière réserve, il faudra les remplir de nouveau.

    Alors commencera une autre quête.

    En 2027, l’Europe pourrait devoir se tourner vers les importations pour reconstituer ses réserves. Mais cette reconstruction ne serait pas sans conséquence : elle pourrait resserrer pendant plusieurs mois encore les marchés mondiaux du gaz naturel liquéfié.

    Le froid ne disparaîtrait donc pas avec le printemps.

    Il changerait simplement de visage.

    LES CHOCS DU GAZ NE MEURENT PAS FACILEMENT

    Il existe des crises qui passent comme des tempêtes.

    Et il en existe d’autres qui s’installent.

    Une étude publiée en juin par la Banque d’Italie rappelle cette différence essentielle : les chocs pétroliers provoquent généralement une poussée d’inflation relativement brève. Les chocs gaziers, eux, semblent porter en eux une mémoire plus longue.

    Ils frappent.

    Puis ils se transmettent.

    Puis ils demeurent.

    Leur empreinte atteint l’inflation sous-jacente — celle que la Banque centrale européenne observe avec une attention particulière — comme une maladie lente qui aurait trouvé plusieurs chemins pour se propager.

    Et lorsque l’énergie renchérit, ce ne sont pas seulement les factures qui changent.

    C’est toute l’architecture du crédit, de l’investissement et de la consommation qui commence à trembler.

    Les marchés financiers envisagent ainsi plusieurs nouvelles hausses des taux de la BCE — trois, peut-être quatre — jusqu’à atteindre un niveau susceptible de peser lourdement sur la croissance.

    L’argent deviendrait alors plus difficile à obtenir.

    Les ménages réduiraient leurs dépenses.

    Les entreprises différeraient leurs investissements.

    Et sous la surface brillante des statistiques, l’économie commencerait lentement à perdre de sa chaleur.

    Peter Kazimir, membre du comité de politique monétaire de la BCE, résume ce déplacement du regard avec une phrase qui sonne presque comme un avertissement :

    « Mon attention se porte désormais moins sur les prix du pétrole et des carburants, mais de plus en plus sur ceux du gaz et de l’électricité. »

    Le pétrole n’est plus le seul spectre.

    Un autre s’avance.

    Celui du gaz.